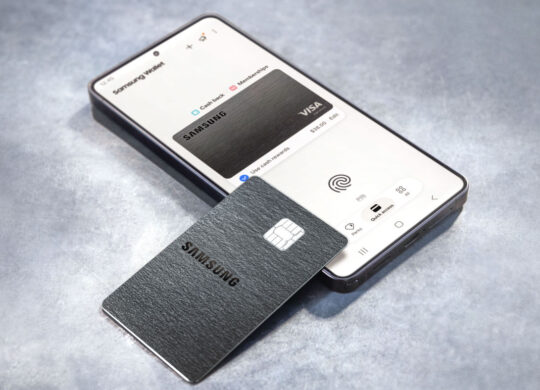
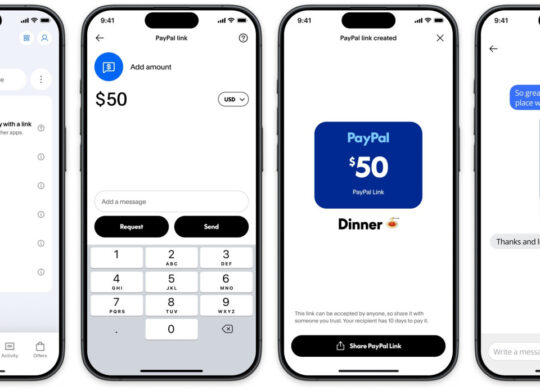
Le paiement numérique réunit plusieurs moyens de régler un achat ou de transférer de l’argent : carte bancaire, virement, portefeuille électronique et services intégrés aux applications. Un téléphone peut servir d’interface à une carte, sans devenir pour autant un compte bancaire distinct.
Les publications associées suivent les nouveaux services, les parcours de paiement et la lutte contre la fraude. Le paiement en ligne concerne notamment les achats à distance ; le NFC permet certaines communications de proximité utilisées dans le sans-contact. Ces technologies interviennent à des étapes différentes de l’opération.
Dans certains portefeuilles mobiles, la tokenisation remplace le numéro réel de la carte par un identifiant de substitution. Cette couche technique limite la circulation des coordonnées bancaires et peut s’accompagner d’une validation sur l’appareil. Elle reste distincte du moyen utilisé pour financer l’achat. Un paiement ponctuel, une carte enregistrée chez un commerçant et un prélèvement récurrent correspondent également à des parcours différents, notamment pour retrouver une transaction, comprendre son origine et gérer les autorisations données.
L’authentification vérifie l’identité ou l’accord d’un utilisateur, tandis que l’autorisation et l’exécution du paiement mobilisent les prestataires concernés. Une validation réussie ne démontre pas que le vendeur est digne de confiance. Les évolutions du commerce électronique apportent ainsi un contexte utile sur les abonnements, les achats intégrés et les nouvelles interfaces de commande, au-delà du seul geste consistant à payer.